
並行稼働とは
切替の当日に業務を停止しないために、新旧のシステムを一定期間同時に稼働させる方法が並行稼働です。
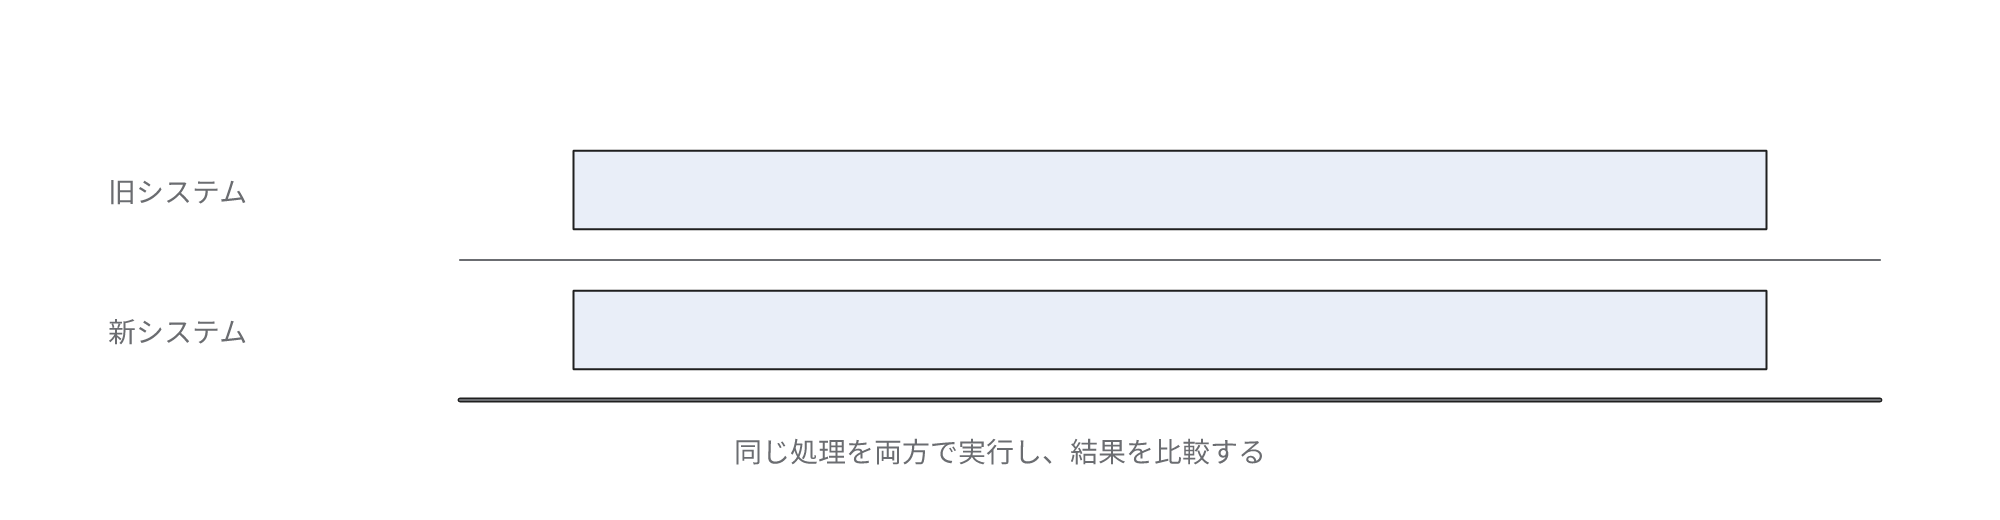
切替日を境に旧システムと新システムを対比し、同じ処理を両方に実行するイメージです。
同じ業務を両方で処理し、本番のデータで金額と件数を比較します。
データ移行の方式ではなく、切替に伴う業務停止のリスクを低減する手段です。
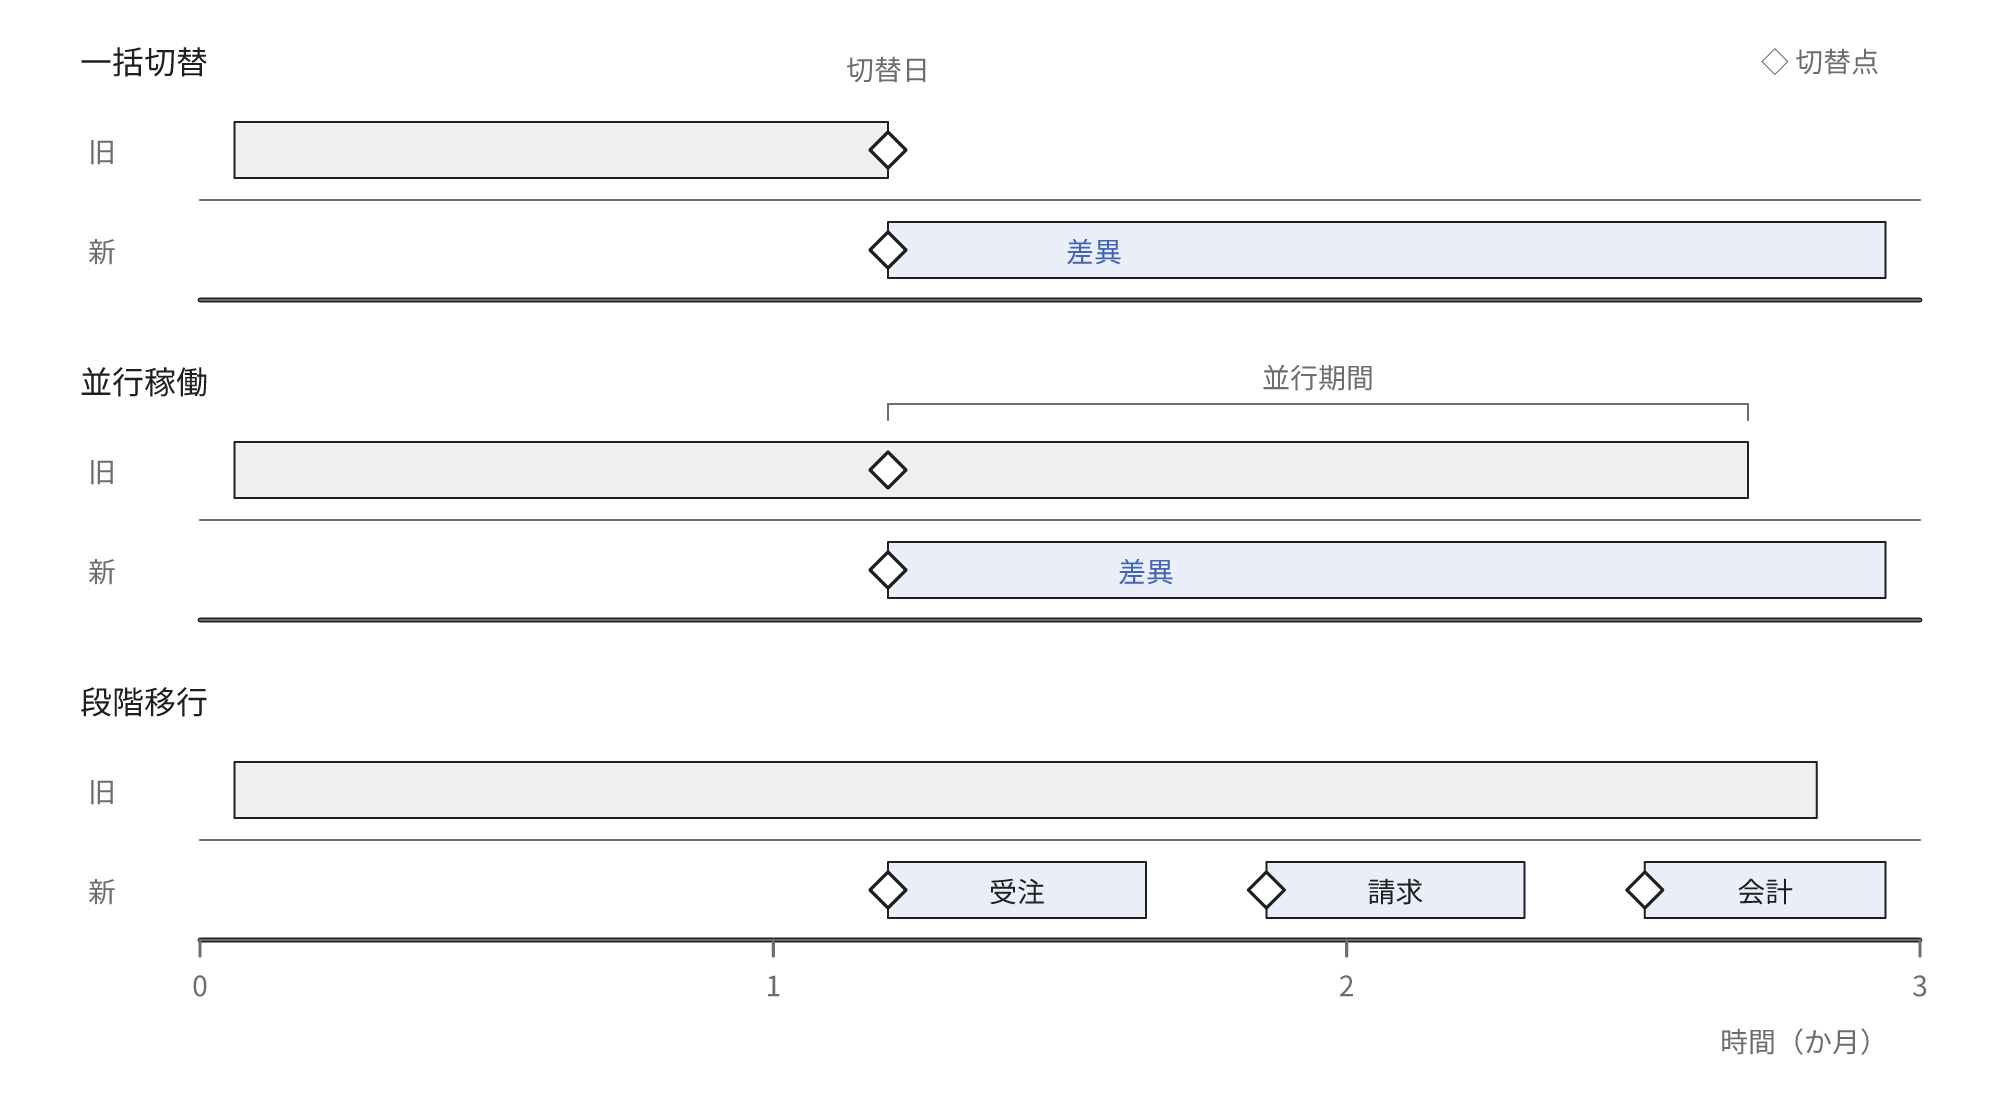
一括切替では切替日に旧を停止して新へ移行するため、差異は切替後にしか分かりません。
たとえば引っ越しでは新居へ荷物を搬入しながら旧居の契約も同じ期間だけ維持し、水道と鍵の不備を両方の家で同じように確認して、結果を比較する形です。
荷物は2倍になり、家賃も2軒分かかります。
確認は本番と同じ手順で行い、差異が生じた場合は原因を確認してから次工程へ移行します。
一括切替で生じる問題
試験で確認していない処理や特定のデータの組み合わせでだけ発生する不具合は、一括切替では本番の業務で初めて発覚します。
消費税の端数処理や締め処理の順序、締め後の訂正伝票の扱い、外部へ送信する振替ファイルの合計は、試験環境の画面操作では確認しきれません。
受け入れテストや、同じ取引を新旧の両方で処理する現新比較テストでは、設計仕様に基づく全ルートを網羅できないことがあります。
切替の当日に請求額が一致しない場合は、請求書の発送を停止するか、手作業で補正するかを求められます。
業務が停止すれば売上と納期に影響し、法令の届出が遅延すれば対外説明が必要になります。
再構築のリスク対策として、一定期間、旧システムと新システムの両方で同じ処理を実施して不具合を抽出する方法があります。
機能の単位で順に移行する段階移行も選択肢です。
切替当日に業務を停止しないための効果
業務を停止せずに切替を完了できると、次の効果が生じます。
- 実データでしか確認できない差異を、切替当日の業務を停止せずに検出できる
- 月末の締めと伝票の出力を、実際の期限どおりに完了できる
- 業務の担当者が刷新後の画面と操作に習熟し、操作を確認しなくても処理を完了できるようになると、切替後の問合せは減少する
- 旧システムを停止しないまま本番稼働に移行するので、重大な不具合が発生したときに切り戻す判断ができる
- 差異の件数と原因を記録でき、監査や取引先への説明に利用できる
切替後の問合せ対応と手作業の補正が減少し、最初の締めにおける負担が軽減します。
一方、金額は端数処理の違いで数円ずれることがあり、件数は処理の抜けで変動するため、両方を確認します。
二重稼働の費用とリスク
二重稼働には費用がかかり、リスクも伴います。
費用と工数
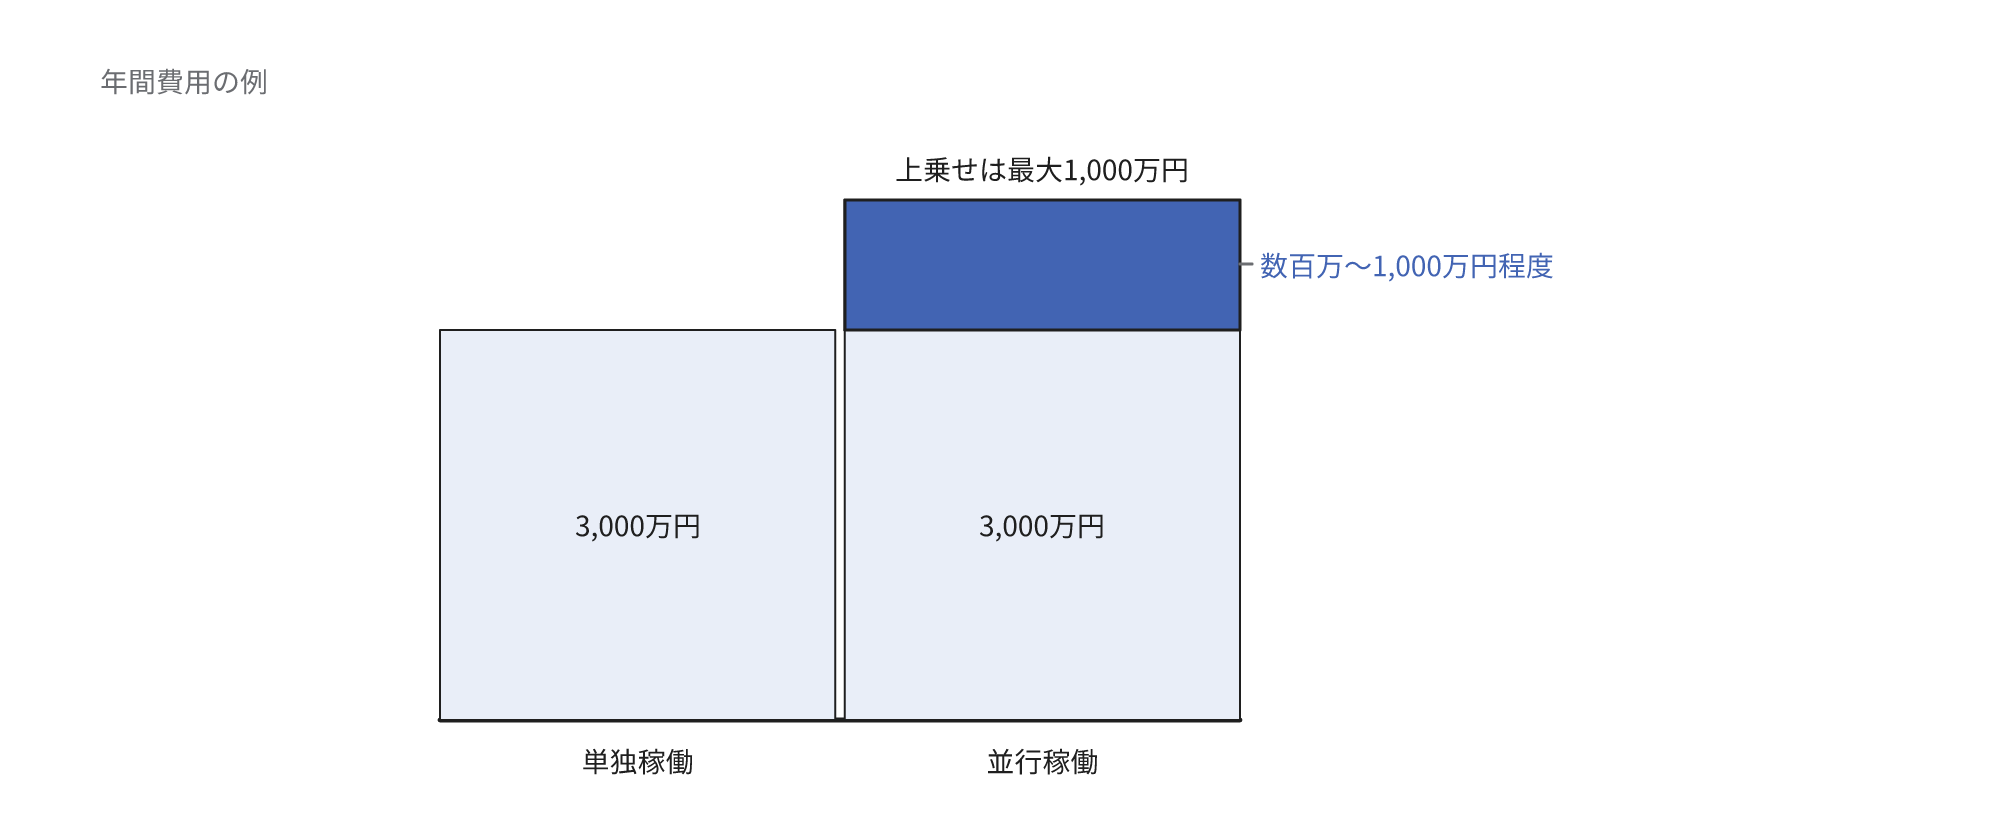
- 旧システムのライセンス料、保守契約、設備の費用がそのまま残存する。年間の運用費が3,000万円なら、数百万円から1,000万円程度が上乗せになる。金額は例示で、契約の条件によって異なる
- 業務の担当者は同じ処理を2回実施し、二重入力の工数が加算される
- 差異の原因が旧システムと新システムのどちらにあるか、業務の解釈の違いかを判別する作業が発生する
目安として対象処理の担当者は数人で、1人あたり1日1〜2時間を2か月継続することになります。
この工数は対象とする処理の範囲で異なるため、繁忙期と重複する期間は、あらかじめ体制を確保します。
期間と契約のリスク
- 経験上、並行期間が長期化するほど、業務の担当者は旧システムの操作に習熟し、新システムの操作が定着しないまま本番稼働に移行することがある。習熟の支援や運用体制の有無でも傾向は異なる
- 旧システムのサポート終了が近いと、必要な期間を確保できないことがある。実施可能かを期間の決定前に確認する
- クラウドへ移行する際に新旧を並行稼働する場合は、旧環境と新環境のデータ同期が必要になり、実施の難度が上昇する
- 両方の業務を理解する人が必要で、その人が不在になると差異の判断ができなくなる
- 経験上、旧ベンダーとの契約は、保守の延長、ライセンスの追加、解約の予告期間のいずれもリードタイムを要することがあり、日数は手続きごとに異なる。期間を決定する前に、申請から反映までの日数を確認する
並行期間中に計上する数字は旧システムを正とし、新旧で差が生じたときの連絡と承認の手順は、業務の担当者と業務部門の双方で先に定めます。
会計、税務、対外報告のいずれもこの扱いに統一します。
2つのシステムを同時に運用すると、人員の確保と費用の両面で大きな負担が生じます。
並行稼働は最後の手段です。
よくある誤解
並行稼働をすれば安全
並行稼働を実施しても安全は保証されません。
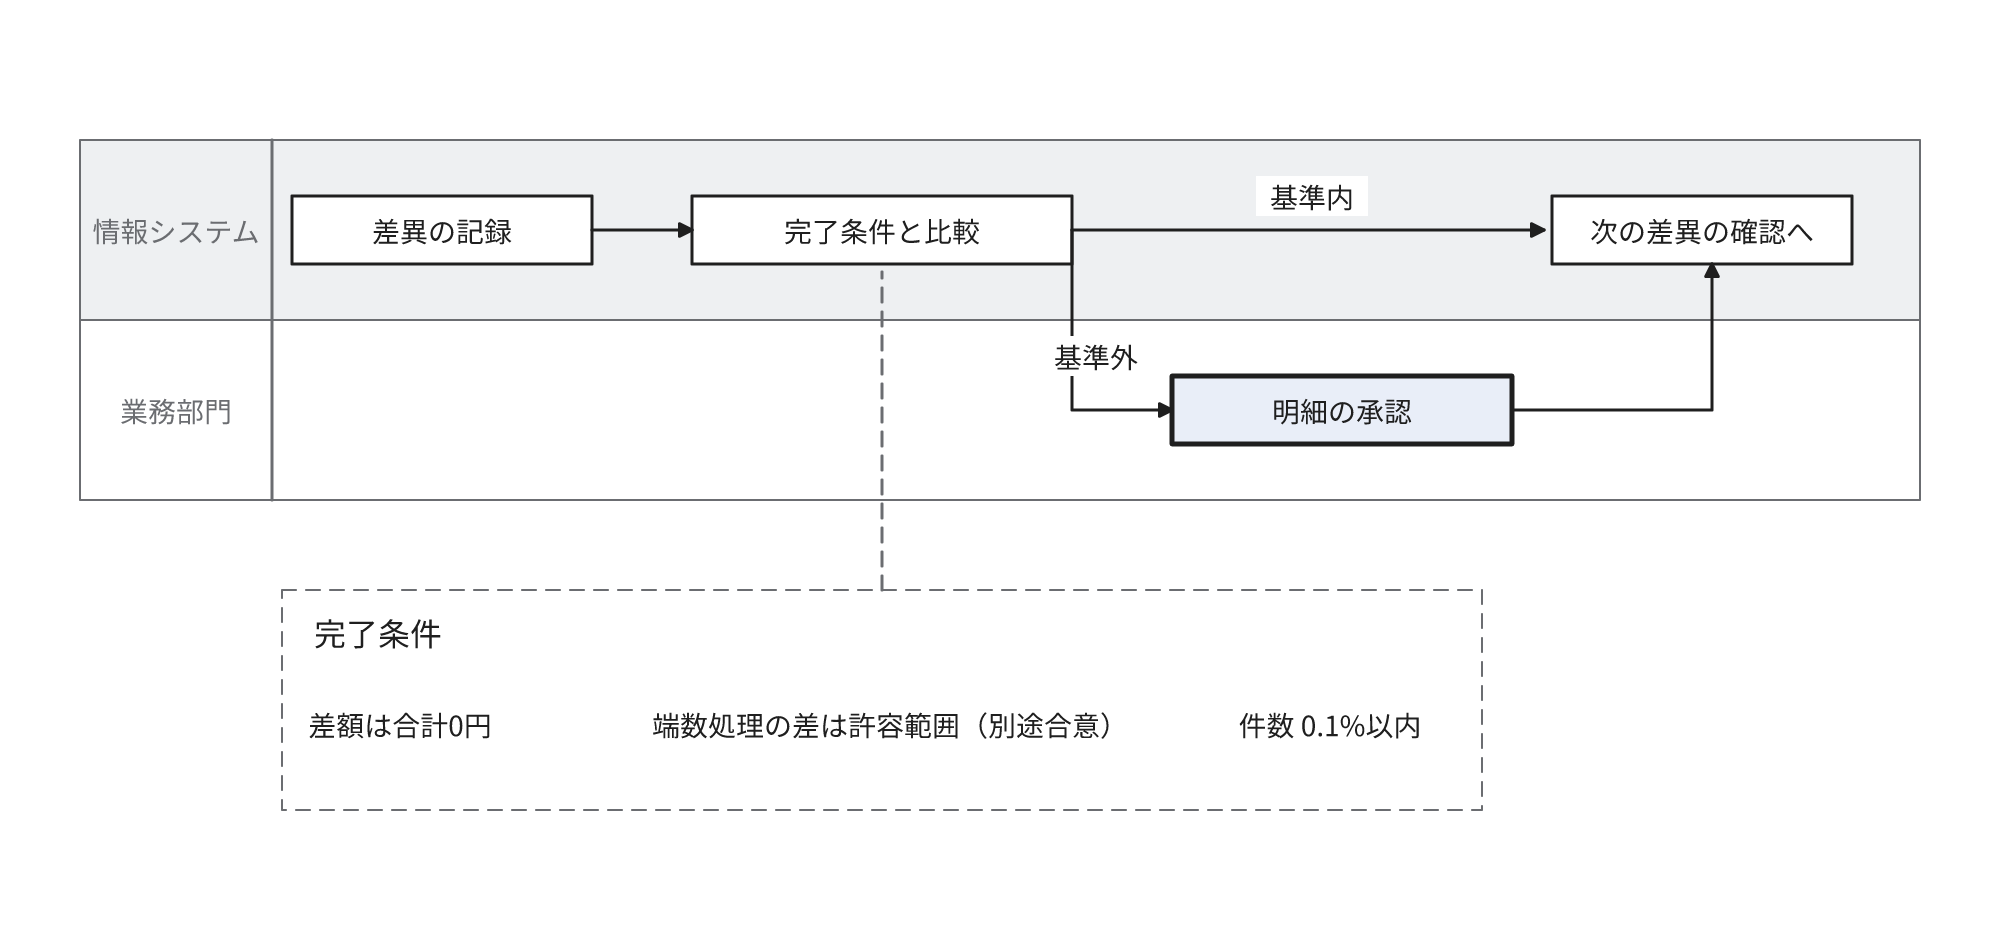
どこまで一致すれば完了とするかを決定していないと、差異の調査が終了せず切替日を決定できません。
金額は合計で0円、明細は端数処理の差を許容範囲として別に定め、件数の差は0.1%以内など、業務の担当者が案を作成し、業務部門と合意して基準を先に設定します。
基準を逸脱した明細は一覧にし、業務部門の承認を得てから次工程に移行します。
クラウドなら短い期間で完了する
旧環境とクラウドの間でデータを同期する必要があり、難度は低下しません。
並行稼働の可否と切替の時期は先に決定します。
並行稼働の範囲の決定
並行稼働をどこまで行うかは、業務部門と合意して先に決定します。
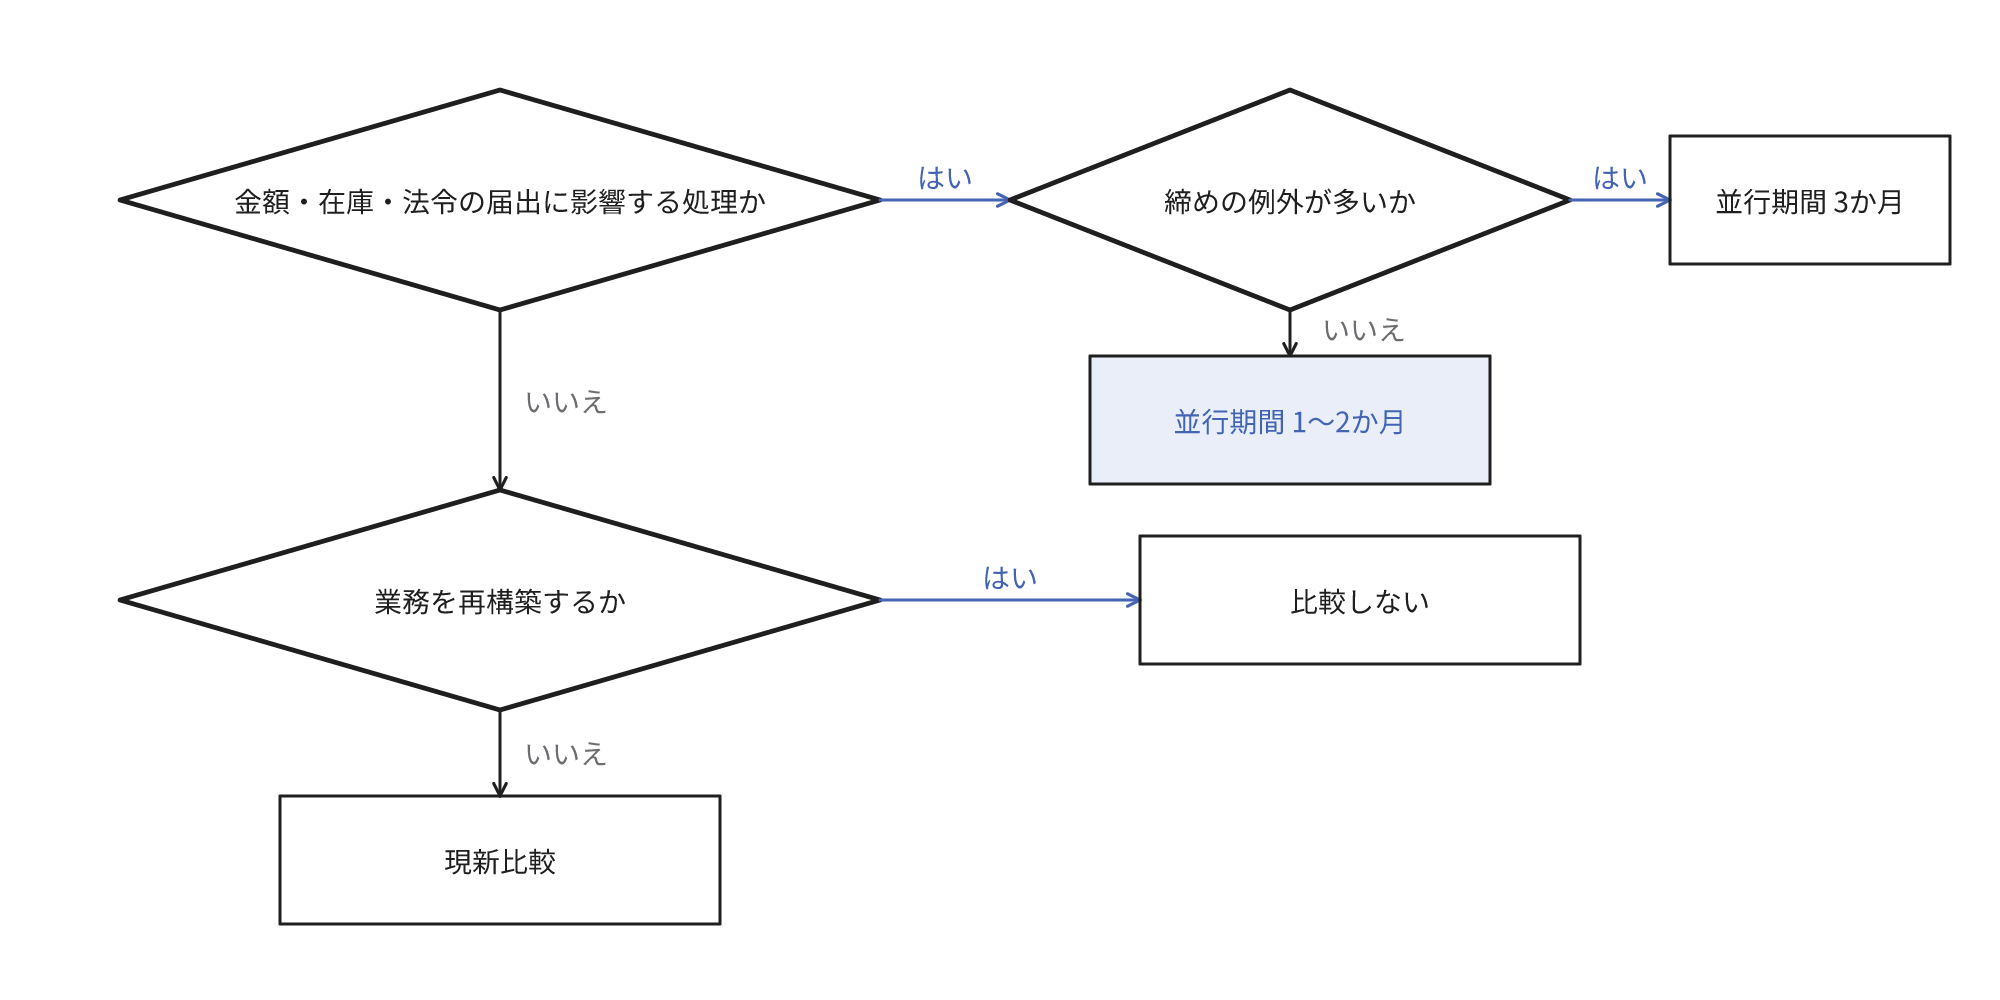
全機能を二重に稼働させる必要はなく、金額、在庫、法令の届出が関係する処理に限定します。
期間の目安は1〜2か月で、月次の締めを2回実施できる長さです。
比較の完了条件から逆算して決定します。
対象の限定
- 金額、在庫、法令の届出に影響する処理を対象にする。誤りが業務停止や対外説明に直結するからだ
- 参照系では絞り込み条件、権限、並び順を統一し、画面に表示する件数と検索結果の上位の並びが同じなら十分である
- 比較する処理と件数を先に定める。全件の比較は際限のない作業になる
- 必要な処理に限定して結果を比較する進め方は段階移行の手順に準拠する
期間の目安
- 月次の締めを2回程度完了できる1〜2か月が目安。締めの例外が多い業務だけ3か月まで延長する
- その月固有の例外か毎月発生する差異かは、締めを1回しか実施できないと判別できない
- 時期が重複しない年度末と四半期の処理は、本番と同じ手順のリハーサルを別に実施する
- 人事と給与の切替は4月を可能な限り避け、秋の開始を選択すると、年度初めの処理と並行稼働の作業が重複せず、負担を分散できる
並行稼働を省略できる条件
並行稼働の要否は次の条件で判定します。
- 参照系だけのシステムや利用者が数名の社内ツールは、本番データでのリハーサルと、同じ入力で新旧の出力を比較する現新比較テストで十分である
- 業務の進め方を新システムに適合させて再設計する場合は新旧の結果が一致しない前提になるため、処理結果の全件比較は無意味になる
- 旧システムのサポート終了が目前である場合は期間を確保できない。切替日を延期する余裕を確保するか、段階移行を選択する
並行しない場合の代替
- 本番と同じデータと手順のリハーサルを複数回実施する
- 実際に新システムへ同じ問い合わせを送信し、その答えを破棄して旧システムの答えと比較する。この比較は比較の手順に準拠する
- 機能ごとに段階的な移行を実施する。検討すべき点は段階移行の検討事項に整理されている
- 稼働後に一定期間、処理結果を検証する計画を定める。受け入れテストと独立した検証を重視する考え方に基づく
比較の完了条件を業務部門と合意できない場合は、期間を延長せず、リハーサル、段階移行、稼働後の検証のいずれかに移行します。
最初に決定するのは対象とする処理、期間、数字を正とするシステムの3つです。
お問合せ
事業の課題や技術的な悩みなどどんなことでもお聞かせください